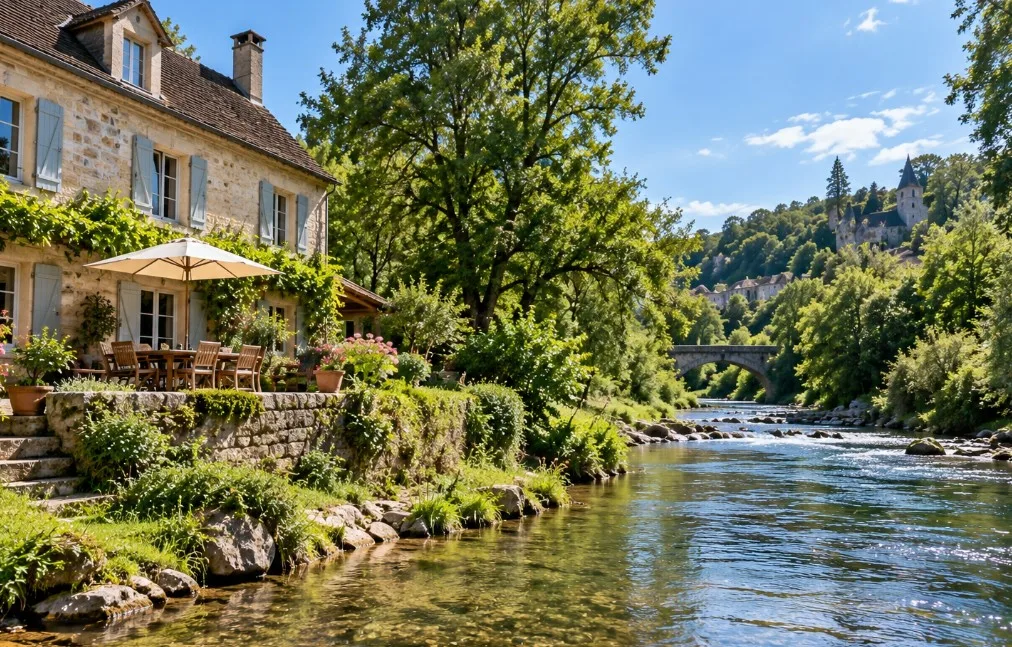
Une terrasse avec vue sur l'eau, un jardin bordé de saules et le murmure d'une rivière en arrière-plan : pour de nombreux Français, acheter une maison au bord de l'eau représente un véritable rêve immobilier. Ces propriétés séduisent par leur environnement naturel, leur tranquillité et la possibilité de profiter quotidiennement d'un paysage exceptionnel.
De la Dordogne à la Loire, en passant par les vallées du Lot, de l'Ardèche ou de l'Isère, les annonces immobilières mettent volontiers en avant la proximité d'un cours d'eau. Mais derrière ce cadre idyllique se cachent parfois des contraintes qu'il ne faut surtout pas négliger.
Risque d'inondation, réglementation des berges, humidité, assurance habitation, entretien du terrain ou restrictions de construction : l'achat d'une maison près d'une rivière demande davantage de vérifications qu'un achat immobilier classique.
Une belle vue ne suffit donc pas à garantir un investissement serein. Avant de signer un compromis, il est essentiel de connaître les caractéristiques du cours d'eau, les risques auxquels le logement est exposé et les obligations qui pourraient concerner le futur propriétaire.
Voici les points à examiner pour acheter une maison en bord de rivière en toute connaissance de cause.
Pourquoi acheter une maison au bord d'une rivière ?
La proximité d'une rivière constitue un atout particulièrement recherché dans certaines régions françaises.
Contrairement à une habitation située au cœur d'un lotissement, une propriété bordant un cours d'eau peut bénéficier d'une vue dégagée, d'un environnement végétalisé et d'une atmosphère propice à la détente.
Le paysage évolue au fil des saisons. Au printemps, les berges se couvrent de verdure. En été, les reflets du soleil animent la surface de l'eau. À l'automne, les arbres offrent parfois des couleurs spectaculaires.
Cette relation avec la nature explique l'attrait de nombreuses maisons situées dans les vallées fluviales.
Un cadre de vie privilégié
Pour certains acquéreurs, vivre près d'une rivière permet de profiter d'un environnement calme tout en restant proche d'un village ou d'une ville.
Les possibilités de promenades, de randonnées et d'observation de la biodiversité peuvent représenter un avantage important.
Selon les secteurs et les réglementations applicables, la proximité de l'eau peut également faciliter la pratique de la pêche ou de certaines activités nautiques.
Une maison située près d'une rivière ne donne toutefois pas automatiquement le droit de se baigner, de naviguer, de pêcher ou d'aménager librement ses berges.
Un bien immobilier qui peut posséder un charme particulier
Les maisons en pierre, les anciens moulins et les propriétés rurales situées dans les vallées possèdent souvent une identité architecturale remarquable.
Un jardin descendant doucement vers une rivière ou une terrasse donnant sur un méandre peuvent renforcer leur attractivité.
Cependant, la valeur immobilière ne dépend pas uniquement de la beauté du paysage.
L'accessibilité, la qualité du bâtiment, les possibilités d'aménagement et surtout l'exposition aux risques naturels peuvent avoir une influence importante sur le prix.
Une maison offrant une vue exceptionnelle sur une rivière n'est pas nécessairement une bonne affaire si son exposition aux inondations impose des contraintes importantes.
1. Vérifier si la maison se trouve en zone inondable
C'est probablement la première précaution à prendre avant d'acheter un logement près d'un cours d'eau.
Une maison peut être située à plusieurs dizaines ou centaines de mètres d'une rivière et rester exposée aux inondations.
À l'inverse, certains bâtiments relativement proches de l'eau bénéficient d'une implantation topographique plus favorable.
La distance entre la maison et le cours d'eau ne permet donc pas, à elle seule, d'évaluer le danger.
Comprendre les différents types d'inondation
Les inondations peuvent avoir plusieurs origines.
Le débordement d'une rivière correspond à une situation dans laquelle l'eau sort de son lit habituel et atteint des terrains normalement émergés.
Ce phénomène peut se produire progressivement sur certaines grandes rivières, mais aussi très rapidement dans les petits bassins versants soumis à des précipitations intenses.
D'autres situations peuvent provoquer des dégâts sans débordement direct du cours d'eau principal.
Le ruissellement des eaux de pluie peut entraîner une accumulation d'eau dans les points bas. Les remontées de nappes souterraines peuvent également affecter les caves et les sous-sols.
Il faut donc examiner l'ensemble des phénomènes susceptibles de concerner la parcelle.
Consulter les cartes officielles sur Géorisques
En France, les informations publiques sur les risques naturels peuvent être consultées en ligne.
Avant de prendre une décision, le premier réflexe consiste à vérifier les risques naturels associés à l'adresse du logement sur Géorisques.
Ce service public permet de consulter les informations disponibles concernant différents risques, dont les inondations.
Une recherche à l'adresse exacte du bien est préférable à une simple consultation à l'échelle de la commune.
En effet, deux maisons situées dans le même village peuvent présenter des expositions très différentes selon leur altitude, leur position dans la vallée et la configuration du terrain.
Il est également utile de consulter les documents disponibles en mairie ou auprès des services de l'État.
Attention : l'absence de classement d'une parcelle dans un zonage réglementaire ne constitue pas une garantie d'absence de risque. Les cartes reposent sur les connaissances et les études disponibles à une date donnée.
2. Comprendre le Plan de prévention du risque d'inondation (PPRI)
Le Plan de prévention du risque d'inondation, généralement appelé PPRI, est un document réglementaire particulièrement important pour les biens situés dans des secteurs exposés.
Il vise notamment à limiter l'exposition des personnes et des constructions aux inondations.
Selon les communes, son zonage peut distinguer différentes catégories de risques et imposer des règles particulières.
Que signifient les zones rouges et bleues ?
Dans de nombreux PPRI, les zones rouges correspondent à des secteurs où les contraintes sont importantes, notamment en raison de l'intensité du risque ou de la nécessité de préserver les espaces d'expansion des crues.
Les possibilités de construction ou d'aménagement peuvent y être fortement limitées.
Les zones bleues correspondent souvent à des secteurs dans lesquels certains projets restent envisageables sous conditions.
Les couleurs, catégories et prescriptions exactes peuvent toutefois varier selon le PPRI.
Il est donc indispensable de consulter le règlement applicable à la parcelle, et pas uniquement sa couleur sur une carte.
Peut-on acheter une maison située en zone inondable ?
Oui, l'achat d'un logement situé dans une zone exposée aux inondations n'est pas systématiquement interdit.
En revanche, cette situation peut entraîner des obligations ou restrictions particulières.
Le propriétaire peut notamment rencontrer des limitations concernant les extensions, les changements de destination, certains travaux ou la reconstruction après un sinistre.
Des mesures de réduction de la vulnérabilité peuvent également être prescrites par le règlement applicable.
Avant d'acheter, il convient donc de vérifier les travaux autorisés, les éventuelles prescriptions existantes et leur coût.
Si vous envisagez une piscine, une extension, un garage ou un nouvel aménagement, demandez une confirmation écrite à la mairie sur les règles applicables à votre projet.
3. Étudier les crues historiques de la rivière
Une rivière calme lors d'une visite estivale peut présenter un comportement radicalement différent pendant une période de fortes précipitations.
Certaines grandes rivières connaissent des montées des eaux relativement progressives, tandis que des cours d'eau plus petits peuvent réagir brutalement aux orages.
Pour comprendre les risques, il est donc important de s'intéresser à l'histoire hydrologique du secteur.
Rechercher les inondations passées
Plusieurs sources peuvent fournir des informations utiles :
Les archives municipales et les documents de prévention des risques.
Les cartes des zones inondables et les études hydrauliques.
Les photographies anciennes et les éventuels repères de crues.
Les témoignages des habitants et des riverains.
Les déclarations et documents relatifs aux sinistres ayant affecté la maison.
Ces informations peuvent révéler des épisodes qui ne sont plus immédiatement visibles sur le terrain.
Un ancien propriétaire peut, par exemple, avoir installé des protections, rénové un sous-sol ou remplacé des équipements après une inondation.
Il est important de demander pourquoi ces travaux ont été réalisés.
Pour mieux comprendre le fonctionnement des épisodes de crue, vous pouvez consulter le dossier RivièreScope expliquant comment lire une montée des eaux et interpréter l'évolution d'une crue.
Ne pas confondre fréquence et absence de danger
Une maison qui n'a jamais été inondée depuis vingt ans n'est pas nécessairement protégée des crues futures.
Certaines inondations sont rares, mais peuvent provoquer des dommages considérables.
De même, une crue dite « centennale » ne signifie pas qu'elle survient exactement tous les cent ans.
Cette expression désigne un événement associé à une probabilité annuelle de dépassement d'environ 1 %, dans le cadre de l'estimation considérée.
Un tel événement peut donc se produire plusieurs fois sur une période relativement courte.
L'historique est précieux pour comprendre le comportement local d'une rivière, mais il ne permet pas de prévoir avec certitude les événements futurs.
4. Observer le niveau et le débit de la rivière
Lorsqu'on souhaite acheter une propriété près d'un cours d'eau, les données hydrologiques apportent des informations intéressantes.
Elles permettent notamment de comprendre les variations saisonnières, les épisodes de basses eaux et certaines réactions de la rivière aux précipitations.
Débit et hauteur d'eau : deux notions différentes
Le débit représente le volume d'eau traversant une section de rivière pendant une unité de temps. Il s'exprime généralement en mètres cubes par seconde.
La hauteur d'eau correspond à une mesure effectuée par rapport à une référence locale, souvent au niveau d'une station hydrométrique.
Ces deux indicateurs sont liés, mais ne sont pas interchangeables.
Une hauteur mesurée à une station ne représente pas directement la profondeur de l'eau devant une habitation.
RivièreScope explique précisément les différences entre débit, hauteur et niveau d'une rivière.
Ces notions sont utiles pour comprendre les graphiques hydrologiques sans tirer de conclusions hâtives.
À quoi servent les stations hydrométriques ?
Les stations hydrométriques sont des points de mesure permettant de suivre le comportement des cours d'eau.
Certaines enregistrent régulièrement la hauteur d'eau, tandis que les débits peuvent être calculés à partir de relations établies pour chaque site.
Les données obtenues contribuent à documenter les variations des rivières au cours du temps.
Pour mieux connaître ces dispositifs, découvrez le fonctionnement des stations hydrométriques et les informations qu'elles fournissent.
Il faut cependant garder à l'esprit qu'une station située à plusieurs kilomètres d'un logement ne décrit pas nécessairement les conditions exactes observées au niveau de sa parcelle.
La présence d'affluents, de barrages, d'ouvrages hydrauliques ou de changements de relief peut modifier le comportement de l'eau.
Pourquoi consulter les historiques de débit ?
Une seule mesure ne suffit généralement pas à comprendre le fonctionnement d'une rivière.
L'analyse d'une série historique permet de distinguer les situations habituelles des épisodes plus exceptionnels.
La moyenne, la médiane et les percentiles apportent des repères complémentaires pour situer une valeur dans son contexte.
Vous pouvez approfondir ces notions grâce au guide RivièreScope consacré à l'interprétation des moyennes, médianes et percentiles dans les historiques de débit.
Ces indicateurs restent toutefois descriptifs.
Ils ne permettent pas, à eux seuls, de déterminer la hauteur d'inondation possible dans une maison ou la sécurité d'une parcelle. Une telle analyse nécessite des informations topographiques et hydrauliques adaptées.
5. Demander l'état des risques avant de signer
Lors d'une transaction immobilière, le vendeur doit fournir différents documents permettant à l'acquéreur de connaître les caractéristiques du bien.
Parmi eux figure, lorsque les conditions réglementaires l'exigent, l'état des risques.
Ce document est notamment destiné à informer l'acheteur de certains risques naturels, miniers ou technologiques auxquels le logement peut être exposé.
Que contient l'état des risques ?
Selon la situation du logement, le document peut mentionner les plans de prévention applicables, les zonages réglementaires et certaines obligations concernant le bien.
Il peut aussi comporter des informations sur les arrêtés de catastrophe naturelle ayant affecté la propriété et donné lieu à indemnisation, dans les conditions prévues par la réglementation.
Lorsque l'état des risques est obligatoire, il doit être remis à l'acquéreur dès la première visite, si celle-ci a lieu, puis annexé aux documents de vente.
Sa durée de validité est de six mois, avec une obligation de mise à jour lorsque les informations deviennent inexactes.
Il est important de vérifier la cohérence entre ce document, les informations publiques et les explications fournies par le vendeur.
Les diagnostics immobiliers ne remplacent pas une expertise du risque
Le dossier de diagnostic technique comprend différents documents obligatoires selon les caractéristiques du bâtiment.
Il peut notamment inclure le diagnostic de performance énergétique, des diagnostics concernant l'électricité ou le gaz et d'autres contrôles réglementaires.
Cependant, ces diagnostics ne constituent pas nécessairement une étude approfondie de l'exposition aux inondations ni un examen complet des éventuelles dégradations liées à l'humidité.
Lorsqu'un doute existe, un acquéreur peut faire réaliser des investigations complémentaires adaptées.
Pour identifier les prestations disponibles et leurs tarifs, il est possible de demander un devis de diagnostic immobilier auprès de Diagnostic France, qui propose plusieurs types de contrôles.
Il convient de préciser que les diagnostics réglementaires liés à la vente doivent normalement être fournis par le vendeur, tandis que les expertises supplémentaires souhaitées par l'acquéreur peuvent nécessiter une démarche distincte.
En présence de fissures, de traces d'infiltration ou d'un historique d'inondation, une expertise spécialisée du bâtiment peut être plus pertinente qu'un diagnostic immobilier standard.
6. Examiner attentivement l'humidité et l'état du bâtiment
L'humidité représente l'un des principaux points de vigilance pour les maisons situées près d'un cours d'eau.
Il ne faut toutefois pas considérer que toutes les propriétés proches d'une rivière souffrent nécessairement de ce problème.
Les caractéristiques du terrain, la ventilation, la construction et l'étanchéité du bâtiment jouent un rôle essentiel.
Inspecter les caves et les sous-sols
Une cave peut révéler certains problèmes invisibles dans les pièces principales.
Lors de la visite, recherchez notamment les traces d'humidité, les auréoles, les enduits dégradés ou les odeurs persistantes.
La présence de dépôts sur les murs, de matériaux récemment remplacés ou de systèmes de pompage mérite également des explications.
Un sous-sol repeint ne doit pas automatiquement susciter la méfiance, mais il peut être utile de connaître les raisons de cette rénovation.
Si la maison possède un vide sanitaire, son accessibilité et son état peuvent également fournir des informations intéressantes.
Examiner les murs et les fondations
Les fissures ne sont pas toutes révélatrices d'un problème structurel.
Certaines sont superficielles, tandis que d'autres peuvent être liées à des mouvements du sol, à des désordres de fondation ou à des problèmes d'humidité.
Dans les vallées alluviales, la nature des sols peut varier fortement d'une parcelle à l'autre.
Un spécialiste du bâtiment pourra déterminer si certains désordres nécessitent des investigations supplémentaires.
Vérifier les installations sensibles
Dans une propriété potentiellement exposée aux inondations, l'emplacement des équipements techniques mérite une attention particulière.
Tableau électrique, chaudière, pompe à chaleur, prises basses et systèmes de ventilation peuvent être vulnérables en cas de montée des eaux.
Il est également utile de s'intéresser au fonctionnement des évacuations d'eau, des dispositifs de drainage et des éventuelles protections contre les refoulements.
Ces équipements doivent être examinés par des professionnels compétents lorsque leur état ou leur conformité soulève des questions.
7. Vérifier les droits et obligations liés aux berges
Acheter une maison avec un jardin donnant sur une rivière ne signifie pas que l'on possède librement toutes les parties du cours d'eau.
Les règles dépendent notamment du statut juridique de la rivière, de la propriété des terrains et des éventuelles servitudes.
Peut-on construire une terrasse ou un ponton au bord de l'eau ?
Pas nécessairement.
Certains aménagements peuvent nécessiter une autorisation d'urbanisme, une procédure environnementale ou l'accord d'une autorité gestionnaire.
Les ouvrages susceptibles de modifier l'écoulement de l'eau, les berges ou les habitats aquatiques sont particulièrement encadrés.
Avant d'envisager une terrasse, une passerelle, un ponton ou un renforcement de berge, il est donc indispensable de se renseigner auprès des autorités compétentes.
Qui doit entretenir les berges ?
Sur les cours d'eau non domaniaux, les propriétaires riverains disposent de certains droits, mais sont également soumis à des obligations d'entretien régulier prévues par la réglementation.
Ces obligations concernent notamment le maintien du bon écoulement des eaux et la préservation du fonctionnement écologique du cours d'eau.
Les règles peuvent différer pour les cours d'eau domaniaux ou dans les secteurs soumis à des dispositions particulières.
La présence d'arbres sur la berge, d'ouvrages anciens ou de protections artificielles peut donc justifier un examen approfondi avant l'achat.
Attention aux servitudes
Certaines propriétés sont concernées par des servitudes de passage, des obligations d'accès ou des restrictions liées au domaine public fluvial.
Il est important de consulter les documents de propriété et de demander au notaire quelles servitudes s'appliquent réellement au terrain.
Une vérification préalable évite les mauvaises surprises après l'emménagement.
8. L'assurance habitation couvre-t-elle les inondations ?
L'assurance constitue un autre sujet essentiel lorsqu'on envisage d'acheter une maison près d'une rivière.
En France, le régime d'indemnisation des catastrophes naturelles permet, sous certaines conditions, la prise en charge de dommages liés à des phénomènes naturels d'intensité anormale.
Cette garantie est associée aux contrats d'assurance de dommages aux biens entrant dans le champ du dispositif.
Cependant, l'indemnisation dépend notamment des garanties du contrat, de la nature des dommages et de la reconnaissance officielle de l'état de catastrophe naturelle lorsque celle-ci est requise.
Quelles garanties faut-il examiner ?
Avant de signer, demandez un devis d'assurance précis pour le logement concerné.
Il est utile de vérifier les garanties contre les inondations, les dégâts des eaux, les éventuelles franchises ainsi que les conditions relatives aux dépendances et aux équipements extérieurs.
Il convient également de distinguer les dommages provoqués par le débordement d'une rivière de ceux liés à une fuite de canalisation ou à une infiltration.
Ces situations ne relèvent pas nécessairement des mêmes garanties.
Pour comparer les solutions disponibles, vous pouvez étudier plusieurs offres d'assurance habitation avec le comparateur LeLynx.
Une comparaison en ligne permet d'obtenir de premières indications, mais il reste préférable de faire confirmer par l'assureur les garanties et conditions réellement applicables au bien identifié.
Faut-il demander l'historique des sinistres ?
Oui, c'est une précaution particulièrement utile.
Interrogez le vendeur sur les éventuelles inondations, infiltrations ou autres dommages subis par la maison.
Demandez les factures de réparation, les rapports d'expertise disponibles et les justificatifs des travaux de protection.
Un historique de sinistres ne signifie pas automatiquement qu'il faut renoncer à l'achat.
En revanche, il doit permettre d'évaluer les conséquences techniques et financières possibles.
9. Comment estimer le juste prix d'une maison près d'une rivière ?
La proximité de l'eau peut représenter un argument commercial attractif.
Une vue dégagée, un jardin arboré ou un environnement paisible peuvent renforcer l'intérêt d'une propriété.
Cependant, tous les biens situés près d'une rivière ne bénéficient pas nécessairement d'une valorisation immobilière.
Le prix dépend également de l'accessibilité, des commodités, de l'état de la maison, des possibilités de transformation et de l'exposition aux risques.
Comparer avec des biens similaires
Une première approche consiste à comparer le logement avec des maisons de surface et de caractéristiques proches, situées dans le même secteur.
Il faut toutefois éviter les comparaisons trop générales.
Deux propriétés de surface identique peuvent présenter des situations très différentes si l'une se trouve sur un terrain en hauteur et l'autre dans une zone inondable.
Pour disposer d'un premier ordre de grandeur, vous pouvez réaliser une estimation immobilière en ligne avec Meilleurs Agents.
Ce type d'outil permet d'apprécier les niveaux de prix locaux, mais ne remplace pas une expertise tenant compte des contraintes particulières du terrain.
Intégrer les dépenses futures
Le prix d'achat n'est pas le seul élément à considérer.
Certaines propriétés peuvent nécessiter des travaux de drainage, l'amélioration de la ventilation, la rénovation d'une cave ou des mesures de protection contre les inondations.
L'entretien des arbres, des berges et d'éventuels ouvrages constitue également une charge potentielle.
Il est donc préférable de prévoir un budget global comprenant les travaux identifiés, l'entretien, les assurances et une marge pour les imprévus.
Un prix attractif peut perdre une grande partie de son intérêt lorsque les dépenses futures sont sous-estimées.
10. Où chercher une maison au bord d'une rivière en France ?
Les opportunités immobilières existent dans de nombreuses vallées françaises.
La Dordogne est particulièrement appréciée pour son patrimoine architectural, ses villages et ses paysages naturels.
La vallée du Lot offre également des maisons en pierre et des propriétés rurales dans un environnement souvent très verdoyant.
Les bords de Loire séduisent par leurs grandes perspectives, leurs villages et leur richesse historique.
En Ardèche, certaines propriétés situées à proximité des cours d'eau bénéficient de paysages spectaculaires.
Chaque vallée possède néanmoins son propre fonctionnement hydrologique.
L'exemple de la Dordogne
La Dordogne traverse plusieurs départements et présente des paysages très différents entre son cours supérieur et sa vallée aval.
Les conditions d'écoulement, les affluents et les caractéristiques du relief varient tout au long de son parcours.
C'est pourquoi une étude immobilière doit toujours s'appuyer sur les caractéristiques précises de la parcelle.
Pour découvrir ce cours d'eau, vous pouvez consulter les informations hydrologiques et environnementales de la Dordogne sur RivièreScope.
La fiche permet notamment d'explorer les stations de mesure associées à la rivière et de mieux comprendre les données disponibles.
Pour rechercher un bien, les annonces de maisons à vendre entre particuliers sur PAP permettent de consulter des propriétés dans différentes régions de France.
Lorsqu'une annonce mentionne un accès à la rivière, une vue sur l'eau ou un terrain bordant un cours d'eau, il reste indispensable de vérifier cette description sur place et de consulter les documents réglementaires.
Notre conseil : ne limitez pas votre recherche aux propriétés bénéficiant d'un accès direct à l'eau. Une maison légèrement en retrait ou sur un terrain plus élevé peut offrir un environnement tout aussi agréable, avec une exposition potentiellement différente aux inondations.
11. Les questions indispensables à poser avant de signer le compromis
Une visite immobilière peut être particulièrement séduisante lorsqu'elle se déroule par beau temps, dans un jardin donnant sur une rivière.
Il est pourtant essentiel de conserver une approche méthodique.
Voici les dix questions à poser au vendeur, à l'agent immobilier ou au notaire avant de vous engager :
La maison se trouve-t-elle dans une zone exposée aux inondations ? Demandez les documents et zonages applicables à la parcelle.
Le logement a-t-il déjà subi une inondation ? Cherchez à connaître les dates, les dommages et les éventuelles réparations.
Un PPRI impose-t-il des restrictions ? Vérifiez les conséquences pour les travaux et aménagements envisagés.
Les caves ou les sous-sols connaissent-ils des infiltrations ? Demandez si des problèmes d'humidité ont déjà nécessité une intervention.
Quels diagnostics et rapports techniques sont disponibles ? Examinez les documents avant la signature du compromis.
Les berges nécessitent-elles un entretien particulier ? Renseignez-vous sur leur stabilité, les ouvrages existants et les obligations du propriétaire.
Des servitudes concernent-elles le terrain ? Demandez au notaire de vérifier les titres et documents pertinents.
La maison peut-elle être assurée dans des conditions adaptées ? Obtenez une proposition précisant les garanties utiles.
Des travaux de prévention sont-ils nécessaires ou prescrits ? Faites évaluer leur faisabilité et leur coût.
Les accès à la propriété restent-ils praticables en période de fortes pluies ? Une maison peut être épargnée par l'eau tout en devenant difficile à rejoindre.
Si plusieurs réponses restent floues, il peut être préférable de compléter les vérifications avant de s'engager.
Une seconde visite après un épisode pluvieux, sans s'exposer à un danger, peut parfois révéler des problèmes qui n'apparaissaient pas lors de la première découverte du bien.
FAQ : acheter une maison au bord d'une rivière
Est-il risqué d'acheter une maison près d'une rivière ?
Le risque dépend de la situation exacte du logement, de la topographie et des phénomènes naturels auxquels la parcelle peut être exposée. La proximité d'une rivière ne signifie pas automatiquement que la maison est inondable. Une consultation des documents officiels et, si nécessaire, une expertise complémentaire sont indispensables.
Peut-on acheter une maison en zone rouge d'un PPRI ?
L'existence d'une zone rouge n'interdit pas automatiquement la vente d'un bâtiment existant. En revanche, les possibilités de construction, d'extension et de certains aménagements peuvent être fortement limitées. Il faut consulter le règlement du PPRI concerné.
Comment savoir si une maison a déjà été inondée ?
Vous pouvez interroger le vendeur, examiner l'état des risques, rechercher les archives locales et demander les rapports d'expertise ou factures de travaux disponibles. Les repères de crues et les informations de la mairie peuvent également apporter des éléments utiles.
Une maison au bord de l'eau coûte-t-elle plus cher ?
Pas nécessairement. Une vue agréable ou un environnement naturel recherché peuvent influencer positivement le prix. À l'inverse, les risques d'inondation, les contraintes réglementaires ou les coûts d'entretien peuvent peser sur la valeur. Chaque bien doit être évalué individuellement.
L'assurance habitation est-elle plus chère près d'une rivière ?
Le tarif peut varier selon la localisation, les caractéristiques de la maison, les garanties et la politique de tarification de l'assureur. Il est recommandé de demander plusieurs devis avant l'achat et de vérifier précisément les conditions de couverture.
A-t-on le droit d'aménager les berges de sa propriété ?
Pas librement dans tous les cas. Les règles dépendent du statut du cours d'eau, des servitudes, du droit de l'urbanisme et des dispositions environnementales applicables. Certains travaux nécessitent une autorisation spécifique.
Peut-on construire une piscine sur un terrain inondable ?
Cela dépend notamment du zonage réglementaire, du PPRI et des règles locales d'urbanisme. Un projet peut être autorisé sous conditions ou interdit selon la situation. Une vérification auprès de la mairie est indispensable avant tout engagement.
Conclusion : réaliser son rêve immobilier sans négliger les risques
Acheter une maison au bord d'une rivière peut offrir un cadre de vie exceptionnel.
La proximité de l'eau, la richesse des paysages et le charme de certaines propriétés constituent des arguments séduisants pour les amateurs de nature.
Mais cet environnement particulier demande une préparation rigoureuse.
Avant de signer, il faut prendre le temps de vérifier l'exposition aux inondations, d'étudier les documents réglementaires, de comprendre le fonctionnement du cours d'eau et d'examiner attentivement l'état du bâtiment.
L'assurance, les possibilités de travaux et les éventuelles obligations d'entretien doivent également entrer dans la réflexion.
Les données hydrologiques permettent de mieux comprendre les caractéristiques d'une rivière et ses variations dans le temps. Elles constituent un complément documentaire précieux, mais ne remplacent jamais une évaluation officielle du risque à l'échelle d'une parcelle.
Une maison au bord de l'eau peut être un merveilleux projet de vie, à condition de regarder au-delà du paysage et de connaître réellement la rivière qui l'accompagne.
RivièreScope distingue les données des producteurs publics, les agrégats calculés par le site et les interprétations officielles. Une mesure isolée doit toujours être replacée dans sa date, sa station et son historique.